Lorsque votre Livret A atteint son plafond de 22 950 euros et que votre épargne de précaution est constituée, se pose une question légitime : où placer le reste de votre capital disponible pour qu’il travaille efficacement ? L’assurance vie apparaît souvent dans les recommandations, mais son nom même génère une confusion tenace : ce produit ne serait-il pas réservé aux personnes âgées qui préparent leur succession ?
La réalité est tout autre. L’assurance vie constitue aujourd’hui l’un des placements d’épargne les plus utilisés en France, avec 19 millions de détenteurs et un encours total de 2 020 milliards d’euros à fin janvier 2025, selon France Assureurs. Ces chiffres démontrent que ce produit dépasse largement le cadre de la transmission patrimoniale pour s’imposer comme un véritable outil d’épargne quotidien.
- Assurance vie et épargne : bien plus qu’un produit de transmission
- Pourquoi choisir l’assurance vie pour faire fructifier son épargne ?
- Quel rendement espérer de son assurance vie en 2026 ?
- Fonds euros ou unités de compte : où placer son épargne ?
- Comment récupérer son argent sans perdre ses avantages ?
- Assurance vie ou autres placements : quelle solution pour votre épargne ?
Assurance vie et épargne : bien plus qu’un produit de transmission
Oui, vous pouvez parfaitement souscrire une assurance vie uniquement pour faire fructifier votre épargne, sans aucun objectif de transmission ou de préparation retraite. Ce contrat remplit une double vocation : faire fructifier votre capital de votre vivant (usage principal) et transmettre un capital en cas de décès (usage secondaire optionnel).
La confusion provient d’abord d’une question de vocabulaire. L’assurance vie diffère fondamentalement de l’assurance décès. Cette dernière constitue uniquement une garantie qui verse un capital à vos bénéficiaires si vous décédez. L’assurance vie, elle, fonctionne comme un placement financier que vous alimentez librement et dont vous pouvez profiter à tout moment.
Cette distinction est capitale pour comprendre pourquoi souscrire une assurance vie relève d’une démarche d’épargne active, non d’une préparation au décès. Vous construisez un capital disponible pour financer vos projets futurs : les études supérieures de vos enfants dans sept à dix ans, l’achat d’un véhicule, des travaux d’amélioration de votre logement, ou simplement pour compléter vos revenus plus tard.
La désignation d’un bénéficiaire, souvent perçue comme la preuve d’une finalité successorale, constitue en réalité une simple sécurité optionnelle. Elle garantit que votre épargne ira aux personnes de votre choix si un événement imprévu survenait, mais elle ne transforme pas votre contrat en outil de transmission. Vous restez libre de récupérer votre capital quand vous le souhaitez, partiellement ou totalement.
Les données du marché confirment cet usage majoritairement orienté vers l’épargne personnelle : 70 % de l’épargne des Français détenteurs d’assurance vie reste investie sur des fonds euros, ces supports garantissant le capital et privilégiant la sécurité. Ce choix traduit une volonté de préserver et faire fructifier son épargne disponible, non de maximiser une transmission future.
Pourquoi choisir l’assurance vie pour faire fructifier son épargne ?
Les 4 avantages décisifs de l’assurance vie pour votre épargne :
- Aucun plafond de versement, contrairement au Livret A limité à 22 950 € ou au PEL, vous permettant de capitaliser sans contrainte
- Fiscalité avantageuse après 8 ans : abattement annuel de 4 600 € pour une personne seule ou 9 200 € pour un couple sur les gains, avant toute imposition
- Disponibilité réelle de votre capital : rachats partiels ou totaux possibles à tout moment, sans pénalité contractuelle
- Souplesse totale des versements : montants libres ponctuels ou programmations mensuelles adaptées à votre capacité d’épargne
Le premier atout de l’assurance vie réside dans son absence de plafond. Une fois votre Livret A saturé à 22 950 euros, vous ne pouvez plus y effectuer le moindre versement. Avec une assurance vie, cette limite disparaît : que vous disposiez de 5 000 euros à placer d’un coup ou que vous souhaitiez programmer des versements mensuels de 100 euros, aucune contrainte maximale ne s’impose.
La fiscalité constitue le deuxième argument de poids. Selon le ministère de l’Économie, après huit années de détention, vous bénéficiez d’un abattement annuel de 4 600 euros pour une personne seule, ou 9 200 euros pour un couple marié ou pacsé imposé conjointement, sur les gains que vous décidez de retirer. Au-delà de cet abattement, seule la part de gain excédentaire subit une imposition à taux réduit.
Contrairement à une idée répandue, votre capital reste disponible à tout moment. Vous pouvez effectuer un rachat partiel pour financer un besoin ponctuel, ou un rachat total si vous souhaitez clôturer votre contrat. Aucune pénalité contractuelle ne s’applique. Seule la fiscalité varie selon l’ancienneté de votre contrat, d’où la recommandation fréquente d’attendre huit ans pour optimiser la situation, sans que cela constitue une obligation.
Distinction importante : La durée de huit ans souvent mentionnée correspond à une recommandation d’optimisation fiscale, non à un blocage de votre épargne. Vous conservez la possibilité de récupérer vos fonds avant cette échéance si votre situation l’exige, moyennant une fiscalité moins avantageuse sur les gains retirés.
La souplesse des versements complète ces atouts. Vous pouvez verser une prime exceptionnelle de 5 000 euros immédiatement, puis décider trois mois plus tard de programmer des versements automatiques mensuels de 150 euros, et les suspendre temporairement si vos charges augmentent. Cette flexibilité s’adapte aux revenus variables et aux projets qui évoluent.
Enfin, l’assurance vie permet de diversifier vos placements au sein d’un même contrat, en combinant des supports sécurisés (fonds euros à capital garanti) et des supports plus dynamiques (unités de compte exposées aux marchés financiers). Cette polyvalence évite de multiplier les produits d’épargne pour adapter votre profil risque-rendement.
Quel rendement espérer de son assurance vie en 2026 ?
2,65
%
Rendement moyen des fonds euros en 2025, selon le cabinet Facts & Figures, pour un encours total de 2 020 milliards d’euros.
Les fonds euros, supports privilégiés par sept épargnants sur dix, ont affiché un rendement moyen de 2,65 % en 2025, contre 2,60 % l’année précédente, d’après les données du cabinet Facts & Figures relayées par L’Argus de l’assurance. Cette performance se situe au-dessus du taux actuel du Livret A, tout en garantissant la préservation intégrale de votre capital.
Les rendements varient toutefois sensiblement selon les assureurs et les contrats. Certains fonds euros dépassent 3 % tandis que d’autres se limitent à 2,3 %. Cette fourchette justifie une comparaison attentive avant d’ouvrir un contrat, en examinant non seulement le taux affiché mais également la régularité des performances dans le temps.
Pour évaluer la rentabilité réelle de votre épargne, il convient de confronter ce rendement aux enjeux de l’inflation et de la déflation. Un rendement de 2,65 % ne produit pas le même gain de pouvoir d’achat selon que l’inflation s’établit à 1,5 % ou à 2,5 %. Cette distinction entre rendement nominal (le taux affiché) et rendement réel (le gain effectif après inflation) détermine si votre épargne progresse ou stagne en termes de pouvoir d’achat.
Les unités de compte (UC), second type de support disponible dans une assurance vie, offrent un potentiel de rendement supérieur mais sans garantie du capital investi. Exposées aux fluctuations des marchés financiers (actions, obligations, immobilier), elles peuvent générer des performances variables selon les années. Sur le long terme, une allocation diversifiée entre actions et obligations a historiquement produit des rendements moyens plus élevés que les fonds euros, tout en acceptant le risque de perte en capital à court terme.
Cette dualité fonds euros / unités de compte permet d’ajuster votre stratégie selon votre tolérance au risque et votre horizon de placement. Un projet à court terme (moins de cinq ans) privilégiera la sécurité d’un fonds euros, tandis qu’un horizon de dix ans ou plus peut justifier une exposition partielle aux unités de compte pour dynamiser le rendement global.
Fonds euros ou unités de compte : où placer son épargne ?
Choisir entre fonds euros et unités de compte revient à arbitrer entre sécurité et potentiel de performance. Les deux supports répondent à des profils d’épargnants différents et peuvent se combiner au sein d’un même contrat pour équilibrer vos objectifs.
| Critère | Fonds euros | Unités de compte (UC) |
|---|---|---|
| Garantie du capital | 100 % garanti par l’assureur | Non garanti, soumis aux fluctuations |
| Rendement | Modéré (2,3 % à 3,2 % selon contrats) | Potentiellement supérieur mais variable |
| Risque de perte | Nul (hors faillite assureur) | Possible selon évolution des marchés |
| Horizon recommandé | Court à moyen terme (0 à 10 ans) | Moyen à long terme (5 ans minimum) |
| Profil épargnant | Prudent, privilégiant la sécurité | Équilibré à dynamique, acceptant le risque |
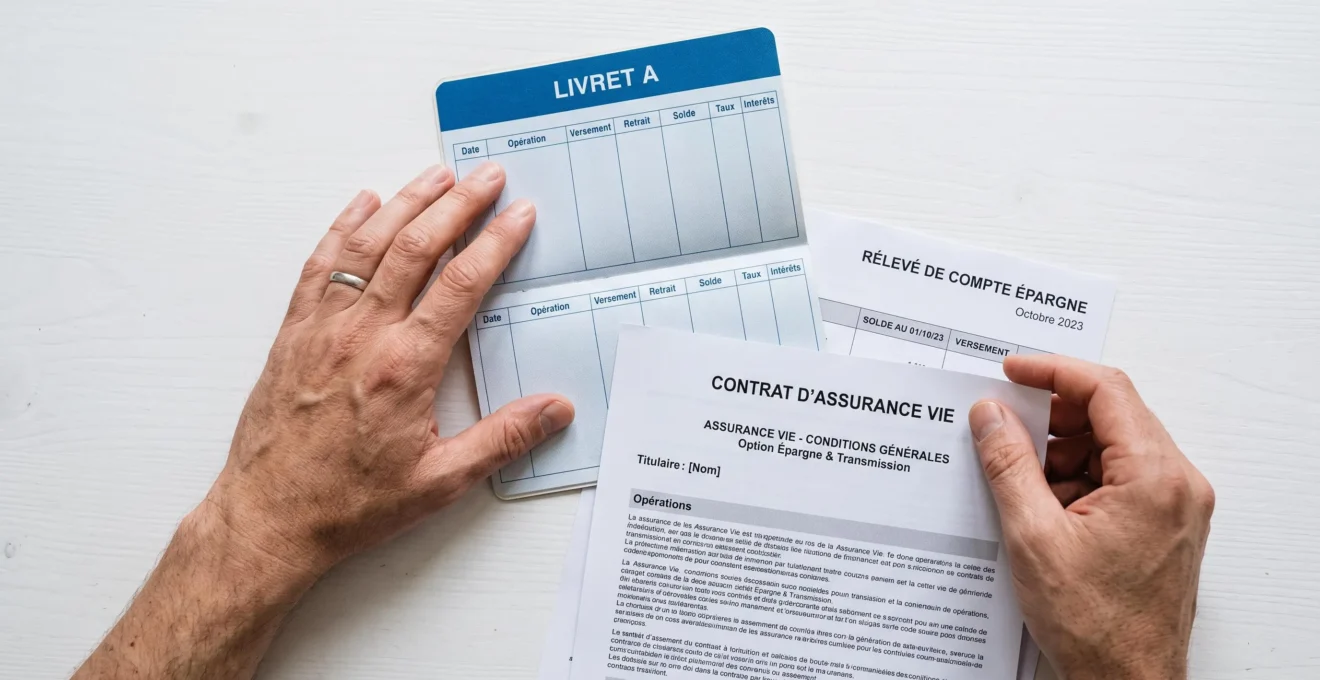
Le fonds euros garantit votre capital à 100 %. Chaque année, les intérêts générés s’ajoutent définitivement à votre capital grâce à l’effet cliquet : les gains acquis ne peuvent jamais être perdus, même si les marchés financiers traversent une période difficile. Cette sécurité maximale explique pourquoi ce support attire les épargnants prudents ou ceux préparant un projet à horizon proche.
Les unités de compte fonctionnent différemment. Votre épargne est investie dans des supports financiers variés : actions d’entreprises, obligations, fonds immobiliers, ou combinaisons diversifiées. La valeur de votre capital évolue au rythme des marchés. Une année favorable peut générer 6 % ou 8 % de gain, tandis qu’une année difficile peut occasionner une perte de 3 % ou 5 %. Sur le long terme, cette exposition aux marchés offre historiquement un potentiel de rendement supérieur au fonds euros, en contrepartie d’une acceptation du risque.
La plupart des épargnants ne choisissent pas entre l’un ou l’autre, mais combinent les deux supports selon une répartition adaptée à leur situation. Un profil prudent privilégiera par exemple 80 % en fonds euros et 20 % en unités de compte diversifiées, pour sécuriser l’essentiel tout en dynamisant légèrement le rendement global. Un profil équilibré optera pour une répartition 60/40, tandis qu’un profil dynamique pourra inverser cette proportion.
Votre choix dépend également de votre horizon de placement. Si vous envisagez de retirer votre capital dans deux ou trois ans pour financer un projet précis, la sécurité du fonds euros s’impose. Si vous constituez une épargne destinée à fructifier pendant dix ou quinze ans, une part d’unités de compte peut améliorer significativement le rendement final, les fluctuations à court terme s’atténuant statistiquement sur la durée.
Les unités de compte exposées à l’immobilier ou aux actions offrent également une meilleure protection contre l’inflation sur le long terme que le fonds euros, leurs performances tendant à suivre l’évolution générale de l’économie et des prix.
Comment récupérer son argent sans perdre ses avantages ?
La crainte d’un blocage de l’épargne constitue l’objection la plus fréquente face à l’assurance vie. Cette appréhension repose sur une confusion entre disponibilité contractuelle et optimisation fiscale.
Processus de rachat en pratique : Vous contactez votre assureur pour demander un rachat partiel (retrait d’une partie du capital) ou total (clôture complète). Aucune pénalité contractuelle ne s’applique. Les fonds sont généralement virés sur votre compte bancaire sous quelques jours ouvrés. Votre contrat reste actif en cas de rachat partiel, vous permettant de continuer à épargner et à bénéficier de son ancienneté fiscale.
La distinction entre rachat partiel et rachat total détermine votre stratégie. Un rachat partiel vous permet de retirer 3 000 euros pour financer des travaux imprévus, tout en conservant votre contrat ouvert avec le capital restant. L’ancienneté fiscale continue de courir, préservant les avantages futurs. Un rachat total clôture définitivement le contrat et récupère l’intégralité du capital disponible.
La fiscalité applicable à vos rachats évolue selon l’ancienneté du contrat. Selon Les Clés de la Banque, seuls les gains sont imposés lors d’un rachat, jamais le capital versé. Si vous avez versé 10 000 euros et que votre contrat vaut 10 500 euros, seuls les 500 euros de gains subissent une imposition en cas de retrait total.
Avant huit ans, ces gains sont soumis au prélèvement forfaitaire unique (PFU) de 30 %, comprenant 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. Après huit ans, vous bénéficiez de l’abattement annuel de 4 600 euros (ou 9 200 euros pour un couple), puis d’un taux d’imposition réduit à 7,5 % au lieu de 12,8 % sur la fraction de gain excédant cet abattement, auxquels s’ajoutent toujours les 17,2 % de prélèvements sociaux.
Rachat avant ou après 8 ans : peser les avantages et inconvénients
- Abattement annuel de 4 600 € ou 9 200 € sur les gains
- Taux d’imposition réduit à 7,5 % au-delà de l’abattement
- Optimisation fiscale maximale de votre épargne
- Possibilité de rachats partiels échelonnés pour utiliser l’abattement chaque année
- Imposition des gains au taux plein de 30 % (PFU)
- Absence d’abattement fiscal
- Coût fiscal plus élevé si les gains sont importants
- Perte de l’ancienneté fiscale en cas de rachat total
Cette différence fiscale explique pourquoi attendre huit ans est souvent recommandé, sans pour autant constituer une obligation. Si vous avez besoin de récupérer votre capital avant cette échéance pour financer un projet important ou faire face à un imprévu, vous le pouvez librement. Vous supporterez simplement une fiscalité moins avantageuse sur la part de gain retirée, ce qui reste parfaitement légitime si votre situation l’exige.
La durée de huit ans représente donc un seuil d’optimisation fiscale, non un délai de blocage. Votre capital demeure contractuellement disponible dès le premier jour, la seule variable étant le montant d’impôt que vous acceptez de payer selon le moment choisi pour récupérer vos gains.
Assurance vie ou autres placements : quelle solution pour votre épargne ?
L’assurance vie ne doit pas nécessairement remplacer vos autres placements, mais plutôt les compléter selon une logique d’allocation patrimoniale équilibrée. Chaque produit d’épargne répond à des besoins spécifiques, et leur combinaison optimise votre situation globale.
| Critère | Livret A | Assurance vie (fonds euros) | PEL | PER |
|---|---|---|---|---|
| Plafond de versement | 22 950 € | Aucun | 61 200 € | Aucun |
| Liquidité | Immédiate | Quelques jours (rachat possible toujours) | Possible mais perte prime d’État | Bloqué jusqu’à la retraite (sauf exceptions) |
| Fiscalité | Exonéré d’impôt et prélèvements sociaux | Avantageuse après 8 ans | Intérêts imposables | Déduction fiscale à l’entrée |
| Garantie du capital | État (100 %) | Assureur (100 % fonds euros) | État (100 %) | Non (selon supports choisis) |
| Objectif principal | Épargne de précaution | Épargne projet moyen/long terme | Projet immobilier | Préparation retraite |
Le Livret A conserve une utilité essentielle pour votre épargne de précaution immédiate. Sa liquidité totale et sa sécurité maximale en font le placement idéal pour constituer un matelas de sécurité équivalent à trois à six mois de dépenses courantes. Une fois ce coussin constitué et le plafond atteint, l’assurance vie prend le relais pour faire fructifier le reste de votre épargne disponible.
L’assurance vie se positionne naturellement pour les projets à moyen et long terme : financer les études supérieures de vos enfants dans sept à dix ans, constituer un apport immobilier, préparer un complément de revenus futur. Son absence de plafond, sa fiscalité avantageuse après huit ans et sa souplesse de gestion en font un placement polyvalent adapté à la majorité des situations.
Le Plan Épargne Logement (PEL) reste pertinent si vous préparez spécifiquement un projet immobilier à court ou moyen terme, notamment pour bénéficier d’un prêt à taux privilégié. Toutefois, ses conditions de rémunération actuelles et sa fiscalité le rendent moins attractif qu’auparavant pour une épargne généraliste.
Le Plan Épargne Retraite (PER) vise exclusivement la préparation de la retraite, avec un avantage fiscal à l’entrée (déduction des versements du revenu imposable) mais un blocage des fonds jusqu’à la retraite, sauf cas de déblocage anticipé strictement encadrés. Ce produit convient aux personnes fortement imposées souhaitant optimiser leur fiscalité actuelle tout en constituant un capital retraite.
Une stratégie patrimoniale équilibrée combine généralement ces produits selon une répartition adaptée à votre situation : conserver 10 000 à 15 000 euros sur le Livret A pour les besoins immédiats, placer les flux d’épargne réguliers et les capitaux disponibles sur une assurance vie pour les projets à moyen terme, et éventuellement alimenter un PER si votre tranche d’imposition justifie l’optimisation fiscale et que vous acceptez le blocage jusqu’à la retraite.
Cette approche non exclusive permet de bénéficier des avantages spécifiques de chaque produit, sans vous enfermer dans une solution unique qui ne répondrait qu’à une partie de vos besoins.
Peut-on ouvrir plusieurs contrats d’assurance vie ?
Oui, vous pouvez détenir autant de contrats d’assurance vie que vous le souhaitez, auprès d’un ou plusieurs assureurs. Cette stratégie permet de diversifier vos placements, de comparer les performances entre différents fonds euros, et de répartir vos capitaux selon différents objectifs ou horizons temporels.
Existe-t-il un montant minimum pour ouvrir une assurance vie ?
Le montant minimum varie selon les contrats et les assureurs. Certains acceptent des versements initiaux dès 100 ou 500 euros, tandis que d’autres exigent 1 000 euros ou davantage. Les versements programmés mensuels peuvent souvent débuter à partir de 50 ou 100 euros par mois. Il convient de vérifier les conditions spécifiques de chaque contrat avant l’ouverture.
Les frais de gestion réduisent-ils significativement le rendement ?
Les frais de gestion sur fonds euros oscillent généralement entre 0,5 % et 1 % par an du capital investi. Ces frais sont prélevés directement par l’assureur avant calcul du rendement qui vous est servi. Un fonds euros affichant 2,65 % intègre donc déjà ces frais de gestion. En revanche, les frais sur unités de compte peuvent atteindre 0,6 % à 1,5 % annuels, auxquels s’ajoutent les frais propres aux supports financiers choisis. Comparer la structure de frais entre contrats permet d’optimiser le rendement net final.
Que se passe-t-il si l’assureur fait faillite ?
Les contrats d’assurance vie bénéficient d’une protection via le Fonds de Garantie des Assurances de Personnes (FGAP), qui garantit les capitaux jusqu’à 70 000 euros par assuré et par compagnie en cas de défaillance de l’assureur. Au-delà de ce montant, la récupération dépend de la procédure de liquidation. Cette garantie renforce la sécurité du placement, notamment sur les fonds euros.
L’assurance vie est-elle adaptée pour financer les études des enfants ?
Oui, l’assurance vie constitue un placement pertinent pour financer les études supérieures de vos enfants à horizon de sept à dix ans. La souplesse des rachats partiels vous permet de retirer progressivement les sommes nécessaires au moment voulu, tout en bénéficiant de l’abattement fiscal après huit ans si vous avez ouvert le contrat suffisamment tôt. Privilégiez une allocation majoritairement sécurisée sur fonds euros pour préserver le capital à l’approche de l’échéance.
Les informations présentées dans cet article constituent une présentation générale de l’assurance vie comme placement d’épargne et ne remplacent pas un conseil patrimonial personnalisé. Votre situation fiscale, vos objectifs et votre tolérance au risque déterminent les choix adaptés à votre cas particulier. Pour une recommandation sur mesure tenant compte de votre situation complète, consultez un conseiller en gestion de patrimoine indépendant.
L’assurance vie s’impose aujourd’hui comme un placement d’épargne à part entière, dépassant largement sa réputation d’outil réservé à la transmission patrimoniale. Sa double vocation permet de faire fructifier votre capital disponible tout au long de votre vie, avec une souplesse de gestion et une fiscalité avantageuse après huit ans, tout en conservant la possibilité de transmettre le capital restant en cas de décès.
Pour approfondir votre compréhension du système financier et des mécanismes qui influencent vos placements, découvrez comment fonctionne le rôle de l’argent dans le système monétaire, une perspective utile pour mieux appréhender les enjeux de votre épargne à long terme.
L’essentiel réside dans la compréhension que votre épargne ne dort pas sur une assurance vie : elle travaille, elle reste disponible, et elle bénéficie d’un cadre fiscal pensé pour récompenser la durée de détention sans jamais imposer de blocage contractuel. Cette clarification permet d’envisager sereinement l’assurance vie comme une réponse légitime à la question initiale : oui, vous pouvez parfaitement souscrire une assurance vie simplement pour faire fructifier votre épargne.